Domain mattfolierung.de kaufen?
Wir ziehen mit dem Projekt
mattfolierung.de um.
Sind Sie am Kauf der Domain
mattfolierung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain mattfolierung.de kaufen?
Ist Umsatzsteuer Gewinnmindernd?
Ist Umsatzsteuer Gewinnmindernd? Die Umsatzsteuer ist grundsätzlich eine durchlaufende Steuer, die der Unternehmer im Auftrag des Staates von seinen Kunden einzieht und an das Finanzamt abführt. Sie mindert daher nicht den Gewinn des Unternehmens, sondern wird lediglich als Zwischenschritt in der Buchhaltung erfasst. Der Unternehmer kann die gezahlte Umsatzsteuer jedoch als Vorsteuer geltend machen und somit seine tatsächliche Steuerlast reduzieren. Insofern kann die Umsatzsteuer indirekt Einfluss auf den Gewinn haben, aber sie ist nicht direkt gewinnmindernd. **
Sind Umsatzsteuer kosten?
Sind Umsatzsteuer kosten? Die Umsatzsteuer ist eine Steuer, die auf den Verkauf von Waren und Dienstleistungen erhoben wird. Sie wird vom Verkäufer an den Staat abgeführt und nicht vom Verbraucher bezahlt. Daher handelt es sich bei der Umsatzsteuer nicht um Kosten, die ein Unternehmen selbst trägt, sondern um eine Abgabe, die auf den Umsatz erhoben wird. Unternehmen müssen die Umsatzsteuer lediglich korrekt berechnen, einziehen und an das Finanzamt abführen. Insofern sind Umsatzsteuer keine Kosten für das Unternehmen, sondern eine steuerliche Verpflichtung. **

Ähnliche Suchbegriffe für Umsatzsteuer-Rückzahlung
Top-Angebote
Produkte zum Begriff Umsatzsteuer-Rückzahlung:
-
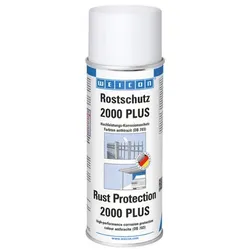
Rostschutz 2000 PLUS | korrosions- und witterungsbeständige Oberflächenbeschichtung | 400 ml | anthrazitWEICON Rostschutz 2000 PLUS ist eine besonders korrosions- und witterungsbeständige Oberflächenbeschichtung auf der Basis von Eisen-III-oxid (Hämatit). Durch die Verwendung von hochreinen Eisenoxidpigmenten in schuppenartiger Anordnung wird ein dauerhafter, wetter- und wasserbeständiger Schutz der Oberfläche erzielt. Es wird überall dort eingesetzt, wo metallische Konstruktionen oder Anlagen langfristig und optisch ansprechend vor extremen Umwelt- und Witterungseinflüssen geschützt werden sollen. WEICON Rostschutz 2000 PLUS kann an Hallen- und Stahlkonstruktionen, Eisengeländern, Gittermasten, Zäunen, Handläufen, Balkongittern, Rolltoren, Außenleuchten und an besonders korrosionsanfälligen Stellen zum Einsatz kommen. Abriebfest: ja Bindemittel: Alkydharz Breite: 68.0 Decklackierung: nicht erforderlich Dornbiegeversuch|DIN EN ISO 1519: keine Haarrissbildung Double Nozzle: nein durchgehärtet nach: 24 Std. Empfohlene Grundierung: nicht erforderlich Farbton: Anthrazit / DB 703, Silbergrau / DB 701 Gitterschnitt|DIN 53151/ISO 2409: Gitterschnittkennwert GT 0 bis GT 1 ISSA-Code: 53.402.40/41 Metallanteil im Trockenfilm: ~58 % Mindestlagerfähigkeit|bei Raumtemperatur: 24 Mon. Pigment: Lamellarer Hämatit Pigmentreinheit: > 90% Eisenoxid Schichtdicke bei 1,5 Kreuzgang ca.: 60 - 80 μm staubtrocken nach: 30 Min. Verbrauch|bei 1,5 Kreuzgang: ~ 2 m2 Überlackierbar: nach 24 Std.11,41 €*Versand: 5,35 €Sichere Weiterleitung zum Anbieter
-
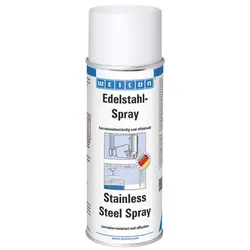
Edelstahl-Spray spezial hell | korrosions- und witterungsbeständige Oberflächenbeschichtung | 400 mlWEICON Edelstahl-Spray spezial hell ist eine chemikalienbeständige, korrosions- und witterungsbeständige Oberflächenbeschichtung auf Basis von Alkydharz und rostfreien Edelstahlpigmenten. Die Legierung ist u.a. zusammengesetzt aus Chrom, Nickel und Mangan. Es verleiht die Optik bereits behandelten Edelstahls. Edelstahl-Spray »spezial hell« kann überall eingesetzt werden, wo eine widerstandsfähige und effektvolle Schutzschicht gefordert ist. WEICON Edelstahl-Spray spezial hell kann zum Ausbessern beschädigter Edelstahlteile, an Lkw-Aufbauten, an Silos und Rohrleitungen, im Außenbereich, für Dekorationszwecke und zur optischen Aufwertung von Glas, Holz, Stein, Keramik und den meisten Kunststoffen verwendet werden. Abriebfest: ja Bindemittel: Alkydharz Breite: 68.0 Decklackierung: nicht erforderlich Dornbiegeversuch|DIN EN ISO 1519: keine Haarrissbildung Double Nozzle: nein durchgehärtet nach: 10-12 Std. Empfohlene Grundierung: Zink-Spray Farbton: edelstahl-metallic, hell Gitterschnitt|DIN 53151/ISO 2409: Gitterschnittkennwert GT 0 bis GT 1 Metallanteil im Trockenfilm: ~35 % Mindestlagerfähigkeit|bei Raumtemperatur: 24 Mon. Pigment: Edelstahl- und Aluminiumpigmente Pigmentreinheit: VA-Legierung ca. 98,5% Schichtdicke bei 1,5 Kreuzgang ca.: 15 - 25 μm staubtrocken nach: 10 Min. Verbrauch|bei 1,5 Kreuzgang: ~ 2 m2 Überlackierbar: nach 8 Std.9,75 €*Versand: 5,35 €Sichere Weiterleitung zum Anbieter


-
Wann Quartalszahler Umsatzsteuer?
Quartalszahler zahlen ihre Umsatzsteuer vierteljährlich, also alle drei Monate. Dies bedeutet, dass sie ihre Umsatzsteuer für das jeweilige Quartal bis zum 10. des Folgemonats nach Ablauf des Quartals entrichten müssen. Quartalszahler müssen also viermal im Jahr ihre Umsatzsteuererklärung abgeben und die entsprechenden Beträge an das Finanzamt überweisen. Diese Regelung gilt für Unternehmen, die einen bestimmten Umsatz nicht überschreiten und sich für die quartalsweise Zahlung der Umsatzsteuer entschieden haben. **
-
Ist Soll Umsatzsteuer?
Ist Soll Umsatzsteuer? Diese Frage bezieht sich auf die Buchhaltung und darauf, ob die Umsatzsteuer auf der Soll-Seite oder der Haben-Seite verbucht werden soll. In der Regel wird die Umsatzsteuer auf der Soll-Seite verbucht, da sie eine Verbindlichkeit gegenüber dem Finanzamt darstellt. Die Umsatzsteuer wird von Unternehmen auf ihre Umsätze erhoben und muss an das Finanzamt abgeführt werden. Die Verbuchung auf der Soll-Seite zeigt an, dass das Unternehmen diese Steuer noch schuldet. Es ist wichtig, die Umsatzsteuer korrekt zu verbuchen, um mögliche Fehler bei der Steuererklärung zu vermeiden. **
-
Wann 7% Umsatzsteuer?
Die 7% Umsatzsteuer gilt in Deutschland für bestimmte Güter und Dienstleistungen, die dem ermäßigten Steuersatz unterliegen. Dazu gehören beispielsweise Lebensmittel, Bücher, Zeitungen, bestimmte kulturelle Veranstaltungen und einige weitere Produkte des täglichen Bedarfs. Der reguläre Umsatzsteuersatz beträgt in Deutschland 19%. Unternehmen müssen darauf achten, dass sie die richtigen Steuersätze anwenden, um keine steuerlichen Probleme zu bekommen. Es ist wichtig, sich über die aktuellen Steuersätze und deren Anwendungsbereiche zu informieren, um korrekt abrechnen zu können. **
-
Wann keine Umsatzsteuer?
Wann keine Umsatzsteuer? Die Umsatzsteuer wird in der Regel auf den Verkauf von Waren und Dienstleistungen erhoben. Es gibt jedoch bestimmte Ausnahmen, bei denen keine Umsatzsteuer anfällt. Zum Beispiel sind einige Umsätze von der Umsatzsteuer befreit, wie beispielsweise medizinische Dienstleistungen oder Bildungsdienstleistungen. Zudem gibt es auch bestimmte Kleinunternehmerregelungen, die es Unternehmen ermöglichen, unter bestimmten Umsatzgrenzen von der Umsatzsteuer befreit zu sein. Es ist wichtig, die spezifischen Regelungen in Ihrem Land zu prüfen, um festzustellen, wann keine Umsatzsteuer anfällt. **

Wann Umsatzsteuer Sondervorauszahlung?
Wann Umsatzsteuer Sondervorauszahlung? Die Umsatzsteuer Sondervorauszahlung muss von Unternehmern geleistet werden, die im Vorjahr einen Umsatz von mehr als 7.500 Euro erzielt haben. Die Höhe der Sondervorauszahlung wird auf Basis des Umsatzes des Vorjahres berechnet und dient dazu, eine regelmäßige Vorauszahlung auf die zu erwartende Umsatzsteuer zu leisten. Die Sondervorauszahlung muss bis zum 10. des jeweiligen Monats geleistet werden. Es ist wichtig, die Fristen für die Sondervorauszahlung im Blick zu behalten, um mögliche Säumniszuschläge zu vermeiden. **
Wann Umsatzsteuer Identifikationsnummer?
Die Umsatzsteuer-Identifikationsnummer (USt-IdNr.) wird benötigt, wenn ein Unternehmen grenzüberschreitende Geschäfte innerhalb der EU tätigt. Sie dient dazu, Umsatzsteuerfreiheit bei innergemeinschaftlichen Lieferungen und Leistungen nachzuweisen. Unternehmen müssen die USt-IdNr. bei ihren Geschäftspartnern angeben, um von der Umsatzsteuer befreit zu werden. Die Beantragung der USt-IdNr. erfolgt beim zuständigen Finanzamt und kann je nach Land unterschiedliche Voraussetzungen und Fristen haben. Es ist wichtig, die USt-IdNr. rechtzeitig zu beantragen, um reibungslose Geschäftsabläufe im internationalen Handel sicherzustellen. **
Top-Angebote
Produkte zum Begriff Umsatzsteuer-Rückzahlung:
-
Chrom-Silber-Spray | hochbrillante Oberflächenbeschichtung | 400 mlWEICON Chrom-Silber-Spray ist eine hochbrillante Oberflächenbeschichtung. Durch die spezielle Zusammensetzung und höchste Reinheit der Metallpigmente wird der hohe Glanzgrad erreicht. Chrom-Silber-Spray kann für Prototypen und Musterstücke, Verspiegelungen (z.B. Reflektoren), beim Messe- und Ausstellungsbau, für effektvolle Dekorationsarbeiten und zur optischen Aufwertung der unterschiedlichsten Materialien verwendet werden. Abriebfest: nein Bindemittel: Naturharz Breite: 68.0 Decklackierung: nicht erforderlich Dornbiegeversuch|DIN EN ISO 1519: keine Haarrissbildung Double Nozzle: nein durchgehärtet nach: 4-6 Std. Empfohlene Grundierung: Zink-Spray Farbton: aluminium, glänzend Gitterschnitt|DIN 53151/ISO 2409: Gitterschnittkennwert GT 0 bis GT 1 Metallanteil im Trockenfilm: ~15 % Mindestlagerfähigkeit|bei Raumtemperatur: 24 Mon. Pigment: plättchenförmige Aluminiumpigmente Pigmentreinheit: ca. 99,5% Al Schichtdicke bei 1,5 Kreuzgang ca.: 10 - 20 μm staubtrocken nach: 10 Min. Verbrauch|bei 1,5 Kreuzgang: ~ 2 m211,25 €*Versand: 5,35 €Sichere Weiterleitung zum Anbieter
-
Edelstahl-Spray | korrosions- und witterungsbeständige Oberflächenbeschichtung | 400 mlWEICON Edelstahl-Spray ist eine chemikalienbeständige, korrosions- und witterungsbeständige Oberflächenbeschichtung auf Basis von Acrylharz und rostfreien Edelstahlpigmenten. Es ist kurzzeitig bis zu +300 °C (+572 °F) temperaturbeständig. Edelstahl-Spray kann überall eingesetzt werden, wo eine widerstandsfähige und effektvolle Schutzschicht gefordert ist. Die Legierung ist u.a. zusammengesetzt aus Chrom, Nickel und Mangan. WEICON Edelstahl-Spray kann zum Ausbessern beschädigter Edelstahlteile, an Lkw-Aufbauten, an Silos und Rohrleitungen, im Außenbereich, für Dekorationszwecke und zur optischen Aufwertung von Glas, Holz, Stein, Keramik und den meisten Kunststoffen verwendet werden. Abriebfest: ja Bindemittel: Acrylatharz Breite: 68.0 Decklackierung: nicht erforderlich Dornbiegeversuch|DIN EN ISO 1519: keine Haarrissbildung Double Nozzle: nein durchgehärtet nach: 4-6 Std. Empfohlene Grundierung: Zink-Spray Farbton: RAL 9007*, edelstahl-metallic, matt Gitterschnitt|DIN 53151/ISO 2409: Gitterschnittkennwert GT 0 bis GT 1 IMPA-Code: 450813 ISSA-Code: 53.402.43 Metallanteil im Trockenfilm: ~45 % Mindestlagerfähigkeit|bei Raumtemperatur: 24 Mon. Pigment: Edelstahlpigmente Pigmentreinheit: Edelstahllegierung ca. 98,5% Schichtdicke bei 1,5 Kreuzgang ca.: 20 - 30 μm staubtrocken nach: 10 Min. Verbrauch|bei 1,5 Kreuzgang: ~ 2 m2 Überlackierbar: nach 4 Std.9,75 €*Versand: 5,35 €Sichere Weiterleitung zum Anbieter
-
Rostschutz 2000 PLUS | korrosions- und witterungsbeständige Oberflächenbeschichtung | 400 ml | anthrazitWEICON Rostschutz 2000 PLUS ist eine besonders korrosions- und witterungsbeständige Oberflächenbeschichtung auf der Basis von Eisen-III-oxid (Hämatit). Durch die Verwendung von hochreinen Eisenoxidpigmenten in schuppenartiger Anordnung wird ein dauerhafter, wetter- und wasserbeständiger Schutz der Oberfläche erzielt. Es wird überall dort eingesetzt, wo metallische Konstruktionen oder Anlagen langfristig und optisch ansprechend vor extremen Umwelt- und Witterungseinflüssen geschützt werden sollen. WEICON Rostschutz 2000 PLUS kann an Hallen- und Stahlkonstruktionen, Eisengeländern, Gittermasten, Zäunen, Handläufen, Balkongittern, Rolltoren, Außenleuchten und an besonders korrosionsanfälligen Stellen zum Einsatz kommen. Abriebfest: ja Bindemittel: Alkydharz Breite: 68.0 Decklackierung: nicht erforderlich Dornbiegeversuch|DIN EN ISO 1519: keine Haarrissbildung Double Nozzle: nein durchgehärtet nach: 24 Std. Empfohlene Grundierung: nicht erforderlich Farbton: Anthrazit / DB 703, Silbergrau / DB 701 Gitterschnitt|DIN 53151/ISO 2409: Gitterschnittkennwert GT 0 bis GT 1 ISSA-Code: 53.402.40/41 Metallanteil im Trockenfilm: ~58 % Mindestlagerfähigkeit|bei Raumtemperatur: 24 Mon. Pigment: Lamellarer Hämatit Pigmentreinheit: > 90% Eisenoxid Schichtdicke bei 1,5 Kreuzgang ca.: 60 - 80 μm staubtrocken nach: 30 Min. Verbrauch|bei 1,5 Kreuzgang: ~ 2 m2 Überlackierbar: nach 24 Std.11,41 €*Versand: 5,35 €Sichere Weiterleitung zum Anbieter
-
Edelstahl-Spray spezial hell | korrosions- und witterungsbeständige Oberflächenbeschichtung | 400 mlWEICON Edelstahl-Spray spezial hell ist eine chemikalienbeständige, korrosions- und witterungsbeständige Oberflächenbeschichtung auf Basis von Alkydharz und rostfreien Edelstahlpigmenten. Die Legierung ist u.a. zusammengesetzt aus Chrom, Nickel und Mangan. Es verleiht die Optik bereits behandelten Edelstahls. Edelstahl-Spray »spezial hell« kann überall eingesetzt werden, wo eine widerstandsfähige und effektvolle Schutzschicht gefordert ist. WEICON Edelstahl-Spray spezial hell kann zum Ausbessern beschädigter Edelstahlteile, an Lkw-Aufbauten, an Silos und Rohrleitungen, im Außenbereich, für Dekorationszwecke und zur optischen Aufwertung von Glas, Holz, Stein, Keramik und den meisten Kunststoffen verwendet werden. Abriebfest: ja Bindemittel: Alkydharz Breite: 68.0 Decklackierung: nicht erforderlich Dornbiegeversuch|DIN EN ISO 1519: keine Haarrissbildung Double Nozzle: nein durchgehärtet nach: 10-12 Std. Empfohlene Grundierung: Zink-Spray Farbton: edelstahl-metallic, hell Gitterschnitt|DIN 53151/ISO 2409: Gitterschnittkennwert GT 0 bis GT 1 Metallanteil im Trockenfilm: ~35 % Mindestlagerfähigkeit|bei Raumtemperatur: 24 Mon. Pigment: Edelstahl- und Aluminiumpigmente Pigmentreinheit: VA-Legierung ca. 98,5% Schichtdicke bei 1,5 Kreuzgang ca.: 15 - 25 μm staubtrocken nach: 10 Min. Verbrauch|bei 1,5 Kreuzgang: ~ 2 m2 Überlackierbar: nach 8 Std.9,75 €*Versand: 5,35 €Sichere Weiterleitung zum Anbieter
-
Ist Umsatzsteuer Gewinnmindernd?
Ist Umsatzsteuer Gewinnmindernd? Die Umsatzsteuer ist grundsätzlich eine durchlaufende Steuer, die der Unternehmer im Auftrag des Staates von seinen Kunden einzieht und an das Finanzamt abführt. Sie mindert daher nicht den Gewinn des Unternehmens, sondern wird lediglich als Zwischenschritt in der Buchhaltung erfasst. Der Unternehmer kann die gezahlte Umsatzsteuer jedoch als Vorsteuer geltend machen und somit seine tatsächliche Steuerlast reduzieren. Insofern kann die Umsatzsteuer indirekt Einfluss auf den Gewinn haben, aber sie ist nicht direkt gewinnmindernd. **
-
Sind Umsatzsteuer kosten?
Sind Umsatzsteuer kosten? Die Umsatzsteuer ist eine Steuer, die auf den Verkauf von Waren und Dienstleistungen erhoben wird. Sie wird vom Verkäufer an den Staat abgeführt und nicht vom Verbraucher bezahlt. Daher handelt es sich bei der Umsatzsteuer nicht um Kosten, die ein Unternehmen selbst trägt, sondern um eine Abgabe, die auf den Umsatz erhoben wird. Unternehmen müssen die Umsatzsteuer lediglich korrekt berechnen, einziehen und an das Finanzamt abführen. Insofern sind Umsatzsteuer keine Kosten für das Unternehmen, sondern eine steuerliche Verpflichtung. **
-
Wann Quartalszahler Umsatzsteuer?
Quartalszahler zahlen ihre Umsatzsteuer vierteljährlich, also alle drei Monate. Dies bedeutet, dass sie ihre Umsatzsteuer für das jeweilige Quartal bis zum 10. des Folgemonats nach Ablauf des Quartals entrichten müssen. Quartalszahler müssen also viermal im Jahr ihre Umsatzsteuererklärung abgeben und die entsprechenden Beträge an das Finanzamt überweisen. Diese Regelung gilt für Unternehmen, die einen bestimmten Umsatz nicht überschreiten und sich für die quartalsweise Zahlung der Umsatzsteuer entschieden haben. **
-
Ist Soll Umsatzsteuer?
Ist Soll Umsatzsteuer? Diese Frage bezieht sich auf die Buchhaltung und darauf, ob die Umsatzsteuer auf der Soll-Seite oder der Haben-Seite verbucht werden soll. In der Regel wird die Umsatzsteuer auf der Soll-Seite verbucht, da sie eine Verbindlichkeit gegenüber dem Finanzamt darstellt. Die Umsatzsteuer wird von Unternehmen auf ihre Umsätze erhoben und muss an das Finanzamt abgeführt werden. Die Verbuchung auf der Soll-Seite zeigt an, dass das Unternehmen diese Steuer noch schuldet. Es ist wichtig, die Umsatzsteuer korrekt zu verbuchen, um mögliche Fehler bei der Steuererklärung zu vermeiden. **
Ähnliche Suchbegriffe für Umsatzsteuer-Rückzahlung
-
Lippross, Otto-Gerd: UmsatzsteuerUmsatzsteuer , Die vorliegende 25. Auflage dieses Standardwerks bietet eine tiefgehende und voll-ständige Darstellung des Umsatzsteuerrechts. Die gründliche Überarbeitung der Neuauflage erfolgte auf dem aktuellen Stand von Gesetzgebung, Rechtsprechung und Verwaltungsanweisungen. Dabei wurde das bewährte Konzept beibehalten, dem Benutzer eine anschauliche, an der Gesetzessystematik orientierte Darstellung des Umsatzsteuerrechts zu geben. Die umfassende und trotzdem gut verständliche Form der Stoffvermittlung wird zusätzlich durch zahlreiche Beispiele unterstützt. Die Neuauflage kommentiert das derzeit geltende Umsatzsteuerrecht. Die Sonder-regelungen bei innergemeinschaftlichen Lieferungen und Leistungen werden in einem besonderen Kapitel geschlossen dargestellt. Der Band eignet sich gleichermaßen als Lehrbuch für das Studium und als Hand-kommentar für die Praxis mit ausführlichem Stichwortverzeichnis und Paragraphen-schlüssel , Zusatzbeleuchtung > Beleuchtung , Auflage: 25. Auflage, Erscheinungsjahr: 20220301, Produktform: Leinen, Titel der Reihe: Grüne Reihe#11#, Autoren: Lippross, Otto-Gerd, Edition: REV, Auflage: 22025, Auflage/Ausgabe: 25. Auflage, Seitenzahl/Blattzahl: 1717, Keyword: Mehrwertsteuer; Unterrichtsmaterial; Unternehmensteuer; Recht; Jahressteuergesetz, Fachschema: Abgabe - Abgabenordnung - AO~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49011000, Warenverzeichnis für die Außenhandelsstatistik: 49011000, Länge: 213, Breite: 157, Höhe: 70, Gewicht: 2212, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,89,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann 7% Umsatzsteuer?
Die 7% Umsatzsteuer gilt in Deutschland für bestimmte Güter und Dienstleistungen, die dem ermäßigten Steuersatz unterliegen. Dazu gehören beispielsweise Lebensmittel, Bücher, Zeitungen, bestimmte kulturelle Veranstaltungen und einige weitere Produkte des täglichen Bedarfs. Der reguläre Umsatzsteuersatz beträgt in Deutschland 19%. Unternehmen müssen darauf achten, dass sie die richtigen Steuersätze anwenden, um keine steuerlichen Probleme zu bekommen. Es ist wichtig, sich über die aktuellen Steuersätze und deren Anwendungsbereiche zu informieren, um korrekt abrechnen zu können. **
-
Wann keine Umsatzsteuer?
Wann keine Umsatzsteuer? Die Umsatzsteuer wird in der Regel auf den Verkauf von Waren und Dienstleistungen erhoben. Es gibt jedoch bestimmte Ausnahmen, bei denen keine Umsatzsteuer anfällt. Zum Beispiel sind einige Umsätze von der Umsatzsteuer befreit, wie beispielsweise medizinische Dienstleistungen oder Bildungsdienstleistungen. Zudem gibt es auch bestimmte Kleinunternehmerregelungen, die es Unternehmen ermöglichen, unter bestimmten Umsatzgrenzen von der Umsatzsteuer befreit zu sein. Es ist wichtig, die spezifischen Regelungen in Ihrem Land zu prüfen, um festzustellen, wann keine Umsatzsteuer anfällt. **
-
Wann Umsatzsteuer Sondervorauszahlung?
Wann Umsatzsteuer Sondervorauszahlung? Die Umsatzsteuer Sondervorauszahlung muss von Unternehmern geleistet werden, die im Vorjahr einen Umsatz von mehr als 7.500 Euro erzielt haben. Die Höhe der Sondervorauszahlung wird auf Basis des Umsatzes des Vorjahres berechnet und dient dazu, eine regelmäßige Vorauszahlung auf die zu erwartende Umsatzsteuer zu leisten. Die Sondervorauszahlung muss bis zum 10. des jeweiligen Monats geleistet werden. Es ist wichtig, die Fristen für die Sondervorauszahlung im Blick zu behalten, um mögliche Säumniszuschläge zu vermeiden. **
-
Wann Umsatzsteuer Identifikationsnummer?
Die Umsatzsteuer-Identifikationsnummer (USt-IdNr.) wird benötigt, wenn ein Unternehmen grenzüberschreitende Geschäfte innerhalb der EU tätigt. Sie dient dazu, Umsatzsteuerfreiheit bei innergemeinschaftlichen Lieferungen und Leistungen nachzuweisen. Unternehmen müssen die USt-IdNr. bei ihren Geschäftspartnern angeben, um von der Umsatzsteuer befreit zu werden. Die Beantragung der USt-IdNr. erfolgt beim zuständigen Finanzamt und kann je nach Land unterschiedliche Voraussetzungen und Fristen haben. Es ist wichtig, die USt-IdNr. rechtzeitig zu beantragen, um reibungslose Geschäftsabläufe im internationalen Handel sicherzustellen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.